
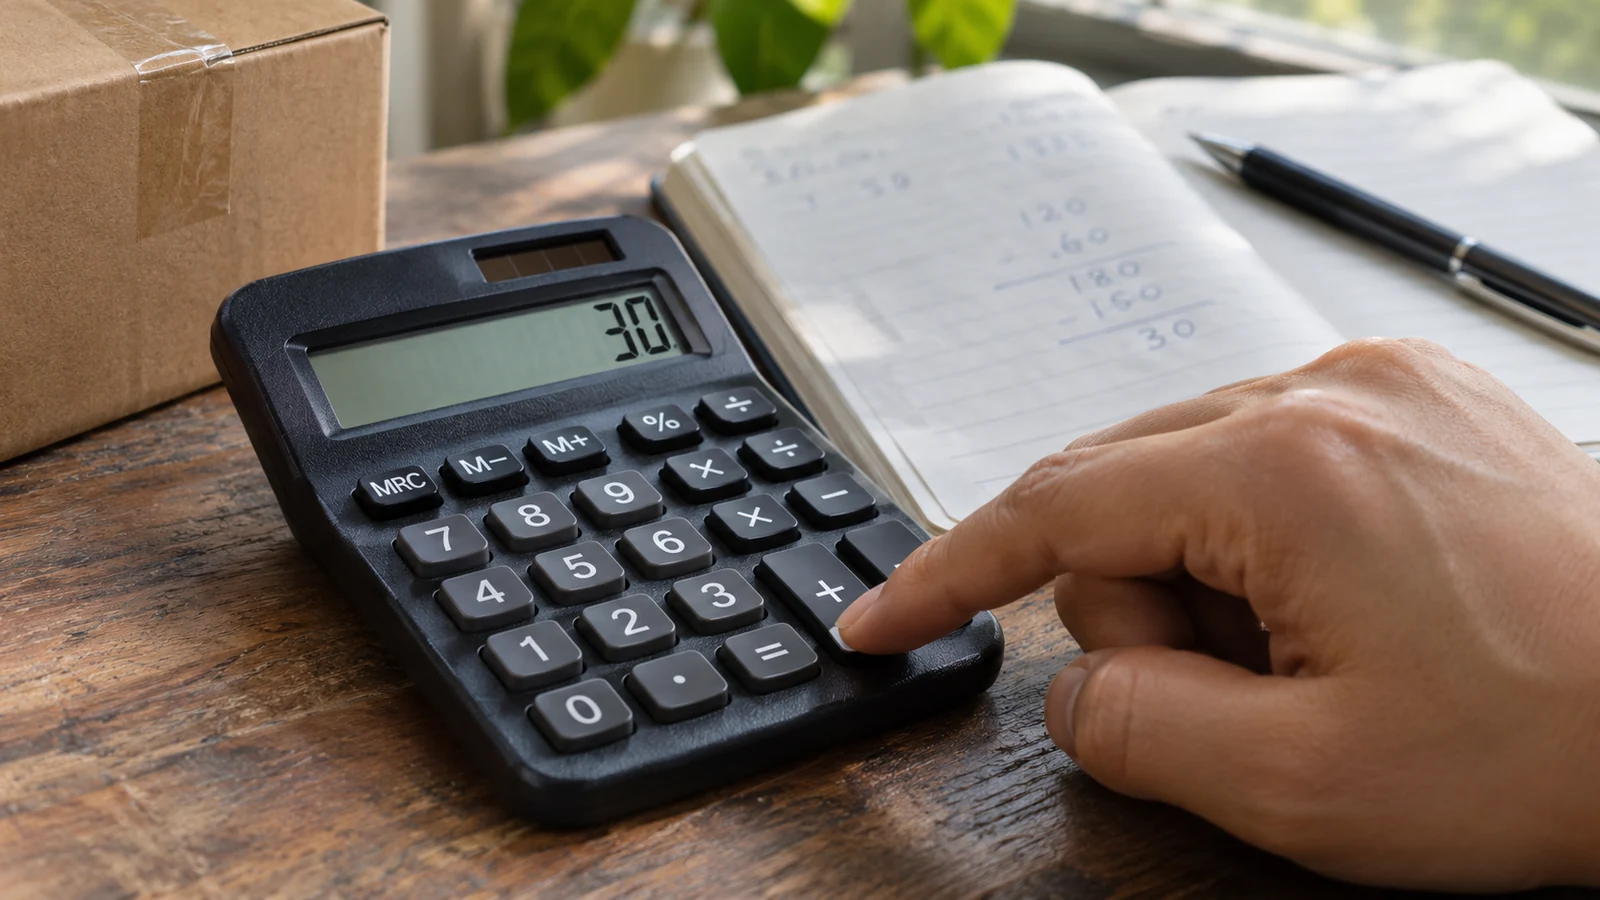
Клиент передал на покупку 300 €, но это ещё не значит, что байер заработал 300 €. Часть суммы предназначена магазину, складу и перевозчику. Чтобы понять результат своей работы, нужно отдельно посчитать вознаграждение и собственные затраты. Такой расчёт на один заказ — удобная отправная точка для юнит-экономики.
Ниже вымышленный пример сопровождения покупки за отдельную плату. Это не перепродажа товара от своего имени. Все суммы учебные: они не являются тарифами BPD, предложением услуги или универсальной схемой налогового учёта. Для другой модели работы состав доходов, расходов и обязательств потребуется определить заново.
Сначала считаем бюджет клиента
Допустим, стороны согласовали следующие суммы. Клиент возмещает расходы на саму покупку и платит байеру отдельное фиксированное вознаграждение.
| Статья | Учебная сумма |
|---|---|
| Товар | 200 € |
| Доставка магазина до склада | 5 € |
| Складские услуги | 10 € |
| Международная перевозка | 40 € |
| Вознаграждение байера | 45 € |
| Полный бюджет клиента | 300 € |
Проверка: 200 + 5 + 10 + 40 + 45 = 300 €. В выбранной модели 255 € предназначены для оплаты покупки и её маршрута, а 45 € — доход байера от услуги для целей нашего управленческого примера. Передача денег через его счёт сама по себе не делает всю сумму его заработком.
Состав реального клиентского бюджета рассмотрен отдельно в статье о полной стоимости покупки. Здесь нас интересует, что остаётся байеру за работу. Не вычитайте одни и те же расходы дважды: если перевозку клиент возмещает отдельно и полностью, она уже учтена в его бюджете.
Затем считаем собственные расходы
Пусть из вознаграждения байер покрывает следующие затраты. Доставка товара в этой таблице повторно не появляется.
| Собственные затраты байера | Учебная сумма |
|---|---|
| Платёжные и административные расходы заказа | 3 € |
| Распределённые денежные расходы на привлечение клиента | 6 € |
| Плановая поправка на возвраты и дополнительные обращения | 6 € |
| Всего для планового расчёта | 15 € |
Получаем: 45 − 3 − 6 − 6 = 30 € до постоянных расходов и налогов. Последние 6 € — оценка будущих затрат, а не уже состоявшийся платёж. После закрытия заказа прогноз нужно сравнить с фактом. Если возврат обошёлся дороже, исходный расчёт не защищает от убытка.
Курсовую разницу, невозмещённую комиссию или дополнительную работу также учитывают, если они действительно возникают и остаются на стороне байера. Отдельно фиксируйте, какие суммы по договорённости возмещает клиент. Это помогает отличать расход бизнеса от денег, временно предназначенных другому участнику покупки.
Сколько стоило получить клиента
CAC — стоимость привлечения нового клиента. В упрощённом денежном примере потраченные на один канал 60 € привели десять новых оплативших клиентов: 60 ÷ 10 = 6 €. Именно эту сумму мы использовали выше. Если клиентов оказалось пять, получается уже 12 €.
Считайте расходы и результат за согласованный период, по одному каналу и с понятным определением нового клиента. Подписчик или человек, задавший вопрос, ещё не равен оплатившему клиенту. При нескольких заказах одного человека важно выбрать способ распределения затрат и применять его последовательно.
Наши 6 € отражают только денежную часть привлечения. Подготовка публикаций и разговоры тоже занимают время. Его нужно записывать отдельно, чтобы бесплатное размещение не выглядело бесплатной работой. Такой подход к CAC объясняет Gründerplattform в материале о привлечении клиентов.
Проверяем оплату своего времени
Допустим, на заказ и относящуюся к нему долю привлечения ушло полтора часа. Тогда 30 ÷ 1,5 = 20 € за час до постоянных расходов и налогов. Это ещё не чистая прибыль и не обещание заработка.
Для личного планирования байер оценил час своего труда в 16 €. Полтора часа стоят для него 24 €, поэтому после такой оценки времени остаётся 30 − 24 = 6 €. Если работа заняла два часа, оценка времени становится 32 €, а остаток — минус 2 €. Самостоятельная оценка своего часа не означает, что эту сумму можно автоматически признать налоговым расходом.
Телефон, программы, бухгалтерия и другие постоянные затраты в пример не включены. Чтобы оценить результат за месяц, понадобится учесть их, фактические возвраты и применимые обязательства. Общий принцип анализа отдельной сделки описан в материале Gründerplattform о unit economics.
Как использовать расчёт
Заведите для каждого заказа строки «план», «факт» и «почему изменилось». Записывайте вознаграждение, свои денежные затраты, время и незакрытые обязательства. Убыточный результат — повод изменить объём услуги, способ привлечения или цену, а не просто увеличить число похожих заказов.
В BPD Академии мы будем учить такому расчёту вместе с ремеслом байера. Сейчас доступна предварительная заявка без оплаты; дата старта и стоимость обучения пока не установлены. Для реальной покупки используйте актуальную страницу «Цены и услуги», а учебные суммы из этой статьи оставьте для тренировки.
Читайте также
Полная стоимость покупки из Европы: считаем все этапы
Цена на сайте магазина — только первая строка расходов. Разбираем доставку по Германии, услуги склада и международную перевозку на понятном примере одной покупки.
Читать
Где найти первых клиентов байеру: практический план
Как описать услугу, показать учебный разбор и получить первые обращения с согласия людей. Считаем результат вместе со временем на привлечение.
Читать